RESPUESTA EN BREVE
Para estudiar un valor futuro necesitas declarar una base, un horizonte y una hipótesis de cambio. El resultado es un escenario condicionado. No basta con aplicar a tu vivienda la última subida publicada para España o para su ciudad.
Elaboración editorial propia · .
En esta guía
Qué estás simulando exactamente.
Separa el valor actual supuesto del inmueble, el precio al que comprarías y la inversión total. No tienen por qué coincidir. Añade la fecha del análisis y qué cambios del inmueble se consideran: una reforma no puede aparecer como gasto inicial y, además, como aumento de valor sin explicar su efecto.
El índice del INE describe evolución agregada con su metodología. No identifica la trayectoria futura de una vivienda concreta. El paso de ese contexto a un escenario individual necesita supuestos adicionales, que deben hacerse visibles.
Tres trayectorias con la misma base y el mismo horizonte.
Base supuesta: 200.000 €. Horizonte: cinco años. Fórmula: base × (1 + tasa anual)5. Se supone una tasa constante para simplificar; el mercado real no sigue necesariamente una trayectoria uniforme.
Si la tabla no cabe, desliza horizontalmente para ver todas las columnas.
| Hipótesis anual | Cálculo | Resultado redondeado |
|---|---|---|
| −2 % | 200.000 × 0,98⁵ | 180.784,16 € |
| 0 % | 200.000 × 1⁵ | 200.000,00 € |
| +2 % | 200.000 × 1,02⁵ | 220.816,16 € |
Las tres filas tienen el mismo punto de partida. Por eso permiten ver la dependencia de la salida respecto a una sola variable. No se califica ninguna como probable, ni se presenta la intermedia como una tasación futura.
Que el precio suba no implica recuperar toda la inversión.
Supón ahora una inversión total inicial de 220.000 € y unos costes de salida hipotéticos fijos de 6.000 €. En la trayectoria de +2 %, cobrar 220.816,16 € y pagar esos 6.000 € dejaría 214.816,16 €. La diferencia respecto a 220.000 € sería −5.183,84 €, antes de tenencia, financiación, rentas e impuestos personales no incluidos.
En ese modelo simplificado, recuperar la inversión y esos costes de salida exigiría 226.000 € de ingreso de venta. No es un precio recomendado ni una valoración: es un umbral contable bajo los supuestos declarados. Si cambian los costes o el horizonte, cambia también.
Nominal y poder adquisitivo no son lo mismo.
Para comparar en euros de la fecha inicial, divide el importe futuro entre el factor de inflación que estés suponiendo. Con una hipótesis de inflación anual del 2 %, 220.816,16 € dentro de cinco años equivaldrían aproximadamente a 200.000 € iniciales. Esa coincidencia responde a haber elegido la misma tasa en ambos supuestos; no predice inflación ni mercado.
No mezcles un importe nominal de salida con gastos expresados en poder adquisitivo actual sin ajustar la base. Un informe debe permitir seguir qué euros y fechas utiliza cada cuenta.
Qué revisar antes de usar el escenario para decidir.
Pregunta qué evidencia apoya la base actual, qué se supone sobre la zona, qué costes quedan fuera y cómo cambia la conclusión si la evolución es menos favorable. Si el inmueble se alquila, incorpora ingresos y gastos con su calendario, sin sumarlos a un valor final como si todo se cobrara hoy.
Una buena simulación muestra condiciones y dependencias. El servicio con análisis de la operación une la tasación del activo, el estudio de zona y esos escenarios para el asesoramiento acordado; no convierte una trayectoria matemática en una promesa de revalorización.
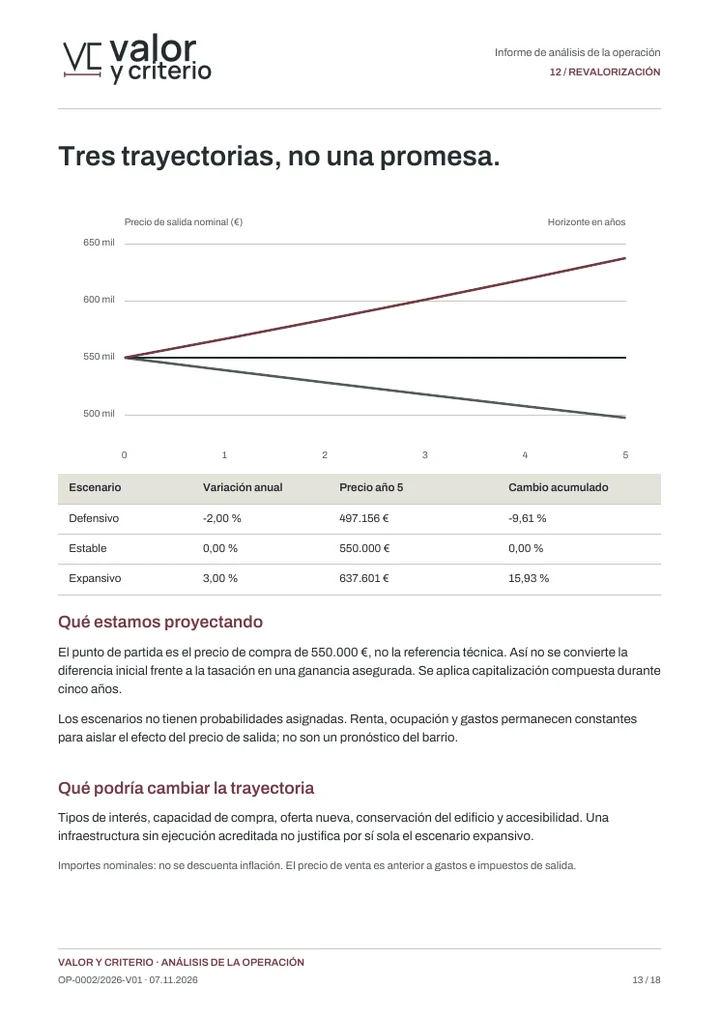
Mira cómo se presenta en el informe.
Compara las trayectorias y supuestos de la muestra. Son escenarios de estudio, no probabilidades ni una promesa de revalorización.
Muestra con datos ilustrativos.
Dudas al aplicar este criterio.
¿Por qué usar varias tasas?
Para entender cuánto depende el resultado de la hipótesis de salida. No se usan para declarar probabilidades sin evidencia o seleccionar la que haga atractiva la operación.
¿La tasa de mi ciudad sirve para mi piso?
Aporta contexto de su ámbito y periodo. No recoge automáticamente estado, anejos, características ni evolución futura de tu vivienda.
Fuentes y alcance de esta guía.
- INE: qué mide el Índice de Precios de Vivienda
Contexto agregado y metodología; no predice ni valora una vivienda individual.
Consulta editorial: . Los ejemplos numéricos son de elaboración propia; no proceden de una base de inmuebles o de una oferta bancaria. Orientación general. Cada inmueble requiere su propio análisis.
DE LA GUÍA A TU CASO
Estudia el inmueble y tu operación con contexto.
El presupuesto concreta información, comprobaciones, visita cuando corresponda, entregables, importe y plazo. Solicitarlo no contrata el servicio.
Solicitar presupuesto